很多人第一次接触 California invoice,会以为它就是“写个金额、加个税率”这么简单,真正做起来才发现,这背后其实是一整套税务系统在运行。invoice 表面上是一个商业文档,本质上却是税务系统的一部分。如果只看客户付款这一刻,很容易以为税只是一个数字,但实际上它背后牵涉的是销售税责任、税率来源、交易性质、运输费用、服务属性、甚至软件交付方式。
我自己在洛杉矶开公司之后,才真正意识到这一点。以前在中国做互联网创业时,发票更多是会计体系的一部分;到了美国,尤其是在加州,你会发现 invoice 更像是税务逻辑的一个接口。它不仅决定客户看到什么,也决定企业后面怎么申报、怎么被审计、甚至会不会被罚款。
如果把这个过程拆开看,大致会经历几个阶段:先确定交易性质 → 再确定税率 → 再确定 invoice 项目结构 → 最后才是税额计算。很多企业恰恰反过来做:先写 invoice,再去想税怎么补,这时候问题就会出现。
税是谁的责任,与 invoice 怎么写,其实是两件事
很多人会把销售税理解成“客户付的钱”,但更准确的说法是:在法律上,销售税其实是零售商的责任。加州税务体系里,企业是纳税义务主体,而 invoice 上向客户收取的通常叫 sales tax reimbursement。
换句话说,客户看到的是税,但法律看到的是卖家的纳税责任。
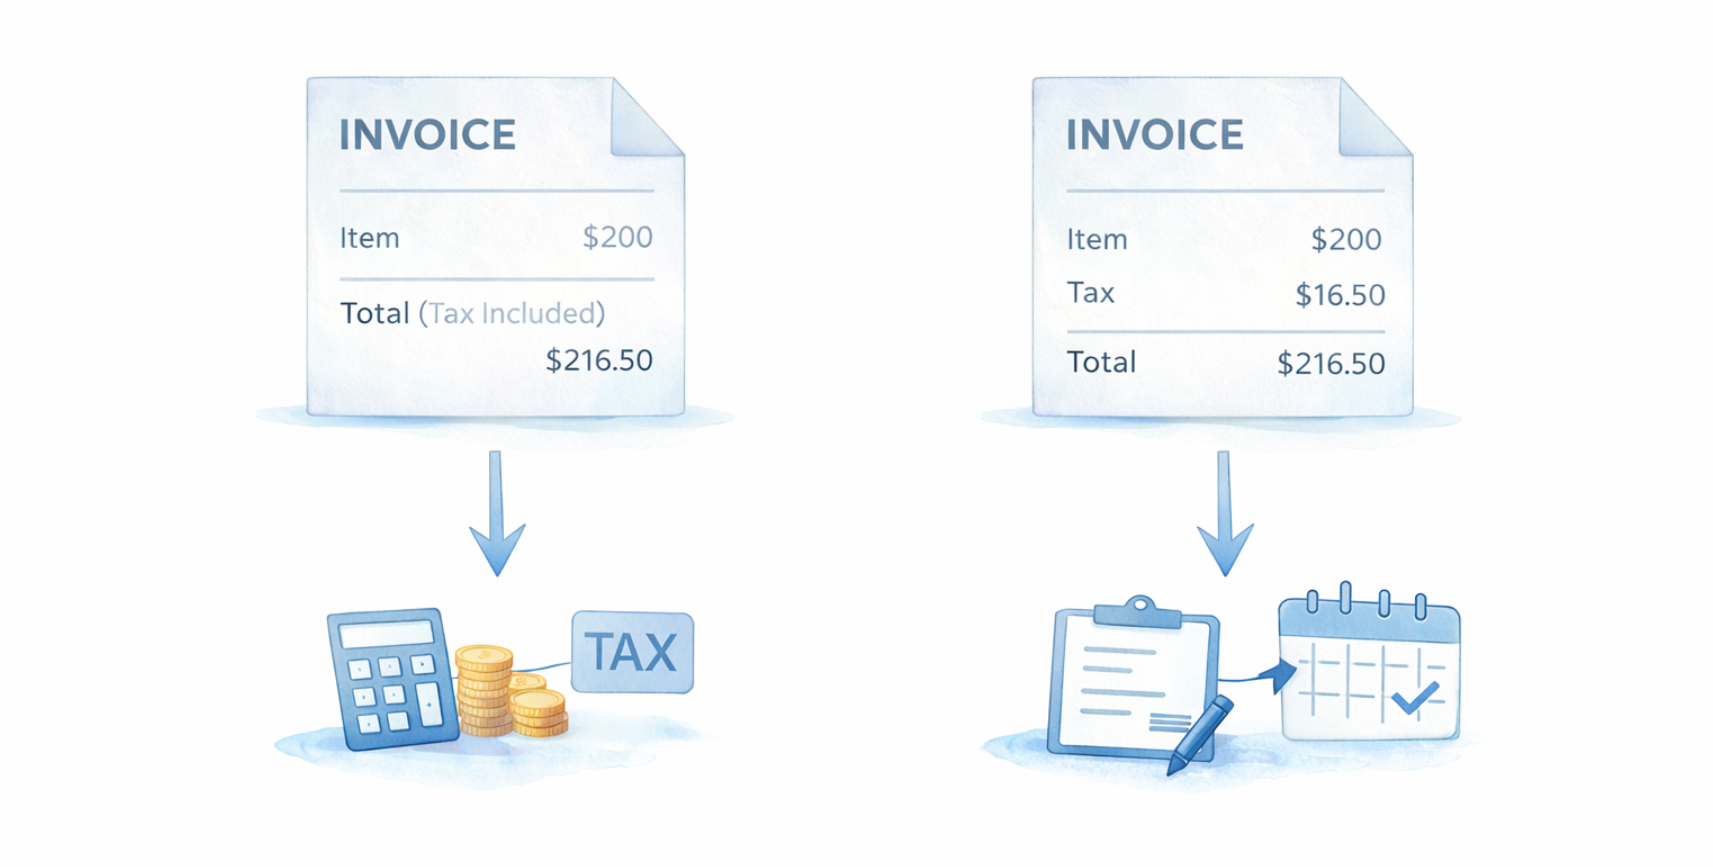
根据 CDTFA Regulation 1700 的解释,如果在报价单、invoice、价签或广告里明确写明会加税,那么就视为双方同意由买方承担这部分费用。但这里有一个细节,很多人一开始并不知道:税并不是必须单独列出来。
如果卖家把税包含在总价里,这就变成 tax-included price。这样做当然可以,但后续申报时必须把含税金额再拆回来。对于做系统的人来说,这意味着一个非常现实的问题:invoice 里的“含税”和“未含税”,不能随意混用。
如果报价单写含税、invoice 写未含税、系统又按另一种逻辑算税,那么后面报税时 gross receipts 很容易对不上。
真正成熟的做法,通常是先统一口径,再生成 invoice。
加州税率不是一个数字,而是一套层级系统
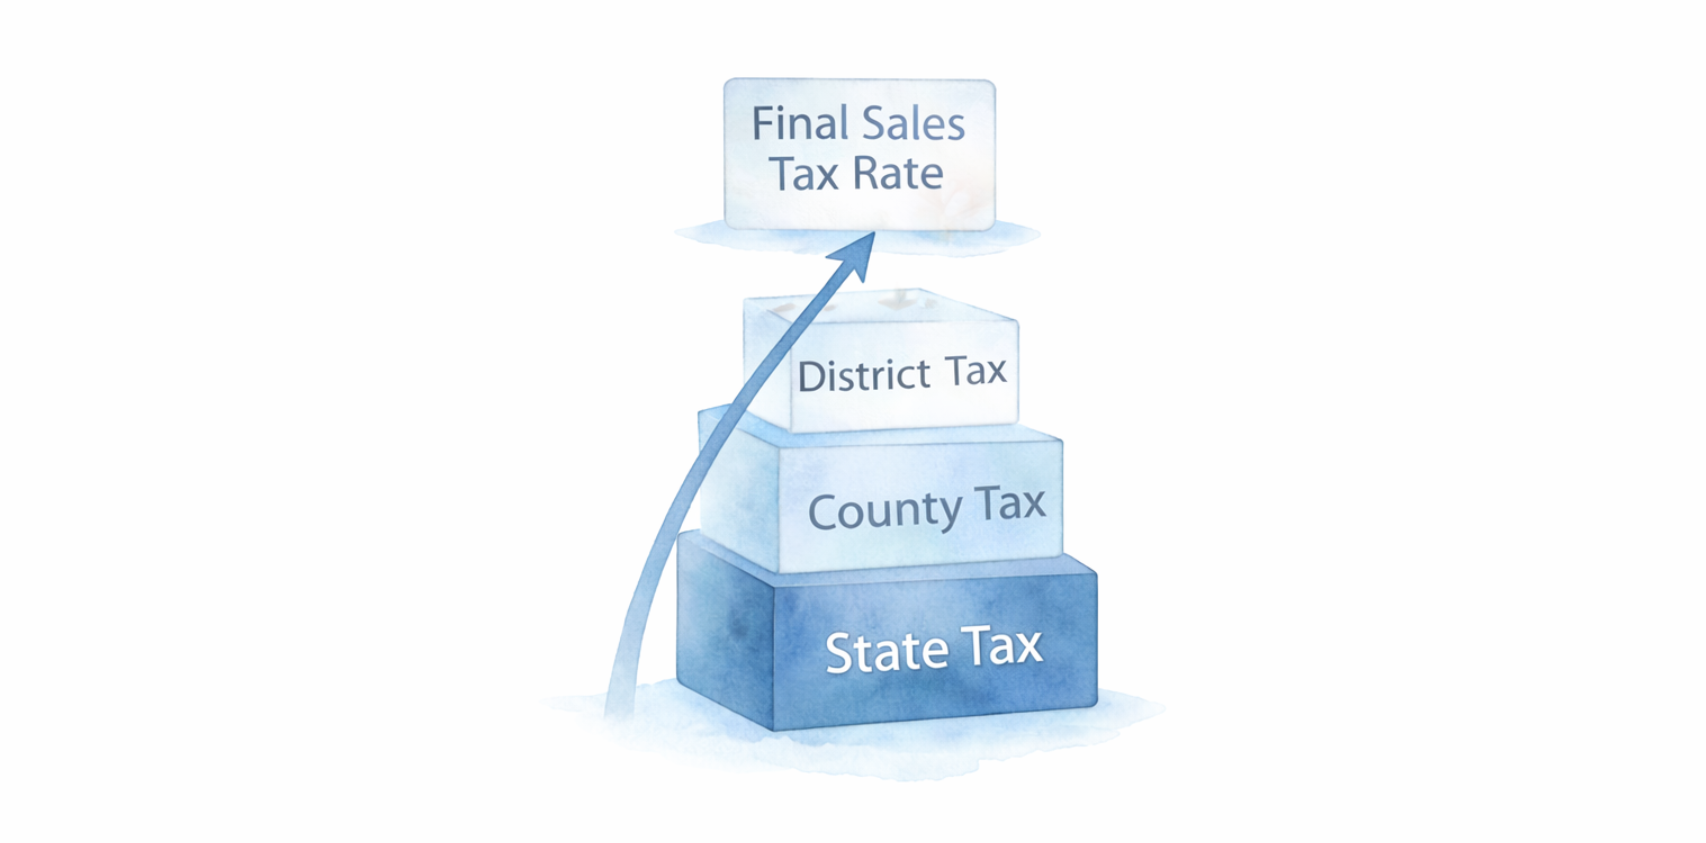
很多人第一次查 California sales tax,会看到一个数字:7.25%。于是就以为全州都是这个税率。
但如果只看这个数字,很容易误解。
根据 CDTFA 税率资料,7.25% 只是 statewide base rate。绝大多数城市还会叠加 district tax,而 district tax 可以从 0.10% 到 2.00%。
这意味着同一件商品,在不同地址销售,invoice 上的税额可能完全不同。
| Tax Layer | Typical Range |
|---|---|
| State Base Rate | 7.25% |
| District Taxes | 0.10% – 2.00% |
| Typical Final Rate | 8% – 11% |
Source: California Department of Tax and Fee Administration
到了 2026 年,这些税率还在变化。例如:
- Culver City:10.50% → 10.75%
- Campbell:9.875% → 10.50%
- Santa Fe Springs:10.75% → 11.00%
如果从系统角度看,这其实是一个很典型的工程问题:税率不是静态配置,而是动态数据。
对于做 invoicing 系统的人来说,这意味着:
- 税率应该按地址查询
- 税率需要有生效日期
- 历史税率需要保留
否则,你今天做的 Excel 模板,半年后就可能失效。
很多 invoice 错误,其实出在运费写法
很多资料都会先强调这一点:shipping 本身只是运输费用,但 invoice 写法会改变它的税务属性。
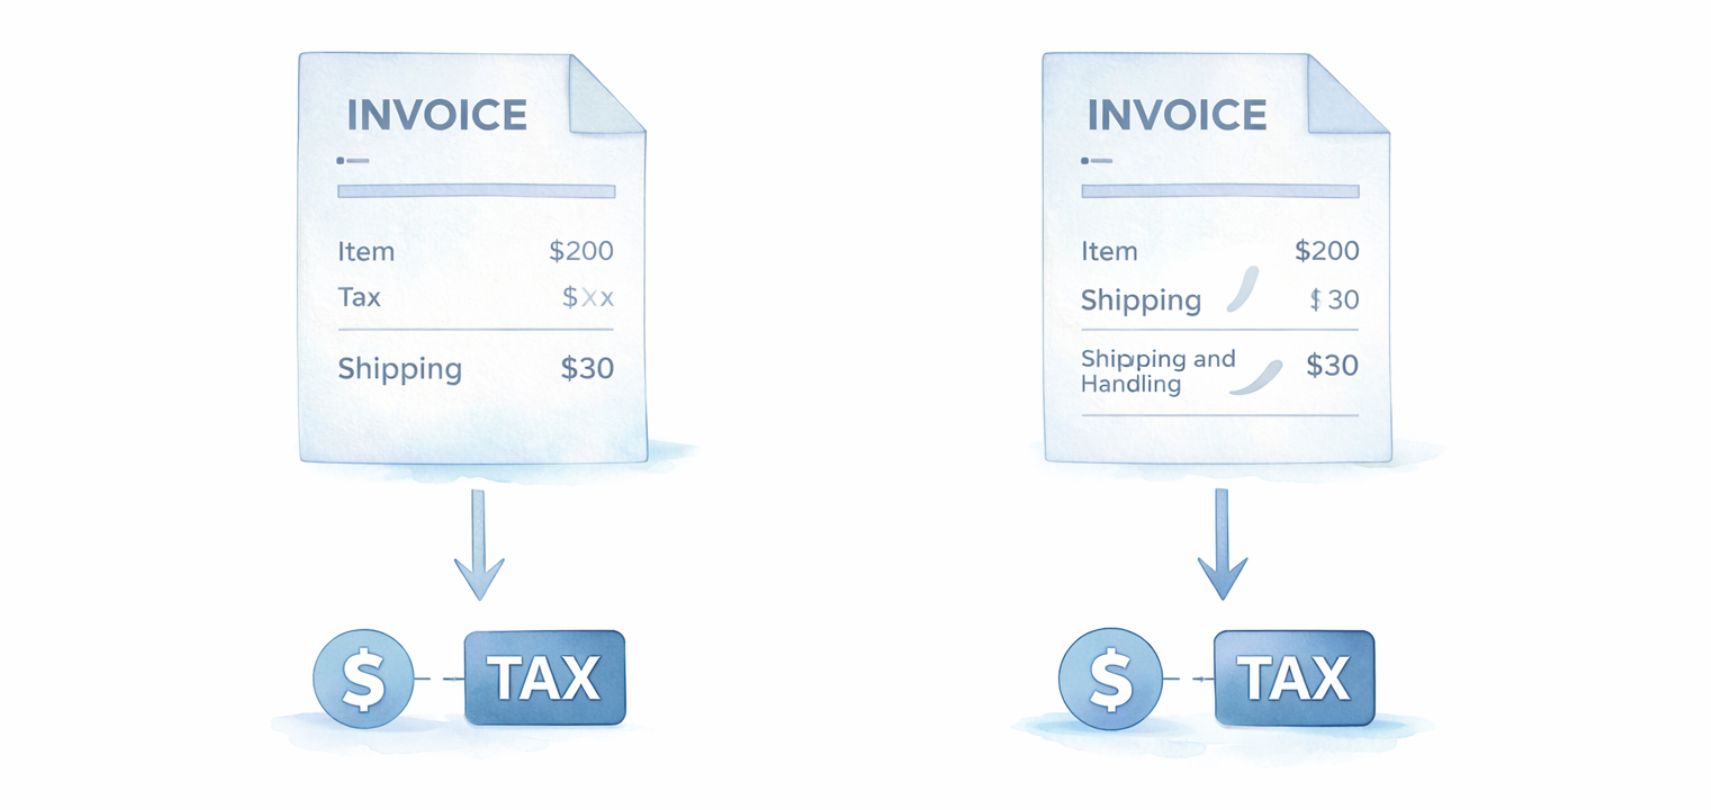
根据 CDTFA Publication 100,运费通常可以不征税,但必须同时满足三个条件:
- 通过 common carrier 或 USPS 运输
- invoice 上单独列示
- 收费不高于实际运输成本
只要其中一个条件不满足,税务结果就可能完全不同。
最常见的错误,是把费用写成 shipping and handling。
很多小企业习惯写一个“运杂费”,但在税务语境里,handling 往往是应税项目,而 shipping 未必。于是原本可以不征税的费用,就会被整体纳入 taxable amount。
换句话说,invoice 上的词语,本身就是税务逻辑的一部分。
服务费也不一定是免税
很多人会把“加州服务通常不收 sales tax”理解成一个万能结论,但更准确的说法是:是否征税取决于交易对象。
表面看是服务问题,本质上其实是 transaction object 的判断。
举一个社区里很有意思的例子:有人问为什么 pottery class 也被收 sales tax。税务从业者的解释是:
- 如果买的是教学 → 更接近服务
- 如果买的是材料 + 成品 + 设备使用 → 更接近商品
对于 invoice 来说,这意味着一个关键点:
项目拆分非常重要。
写成:
- Training fee
- Materials
- Equipment use
和写成:
- Workshop package
税务解释空间完全不同。
很多时候我们讨论“服务免税”,其实是在讨论 invoice 是否能证明它是服务。
数字产品与实体交付,税务逻辑完全不同
如果你的业务涉及 SaaS、模板下载、电子文档,加州税务规则会和实物销售完全不同。
根据 CDTFA Publication 109,电子交付的数据产品通常不征税,例如:
- 软件
- eBook
- digital images
- mobile apps
但只要交易里包含实体介质,例如:
- USB
- CD
- 打印资料
整个交易就可能回到应税轨道。
所以很多 SaaS 公司在 invoice 里会写一句:
“Electronically delivered. No tangible media transferred.”
看起来像一句普通说明,但实际上是税务证据。
这也是为什么很多技术公司在设计 invoicing 系统时,会特别强调 delivery method 字段。
远程卖家门槛:500,000 美元
2018 年 Wayfair 判决之后,美国很多州都引入了 economic nexus。
加州的门槛是:
$500,000
只要当前或上一年度向加州交付的商品销售额超过这个数字,就需要注册并代收 use tax。
有一个非常容易被忽略的细节:
resale sales 也可能计入门槛计算。
换句话说,就算很多交易本身不需要缴税,只要销售额够大,你仍然需要开始在 invoice 里收税。
| Sales Type | Included in Nexus Threshold |
|---|---|
| Retail Sales | Yes |
| Resale Sales | Often Included |
| Digital Products | Depends |
Source: CDTFA Wayfair FAQ
invoice 其实是税务系统的入口
如果从系统角度看,invoice 更像是在搭建一个税务数据入口。
很多时候用户看到的只是税额,但真正的系统里,这些字段会流向:
- gross receipts
- taxable sales
- deductions
- district allocation
而如果这些数据在 invoice 层就写错,后面的报税软件、自动申报系统都会被带偏。
CDTFA 的处罚条款其实很直接:
- 未按时缴税:10% penalty
- 收税未上缴:40% penalty
- 无 permit 故意逃税:50% penalty
很多时候企业的问题不是不会算税,而是 invoice 已经把税收上来了,但系统没有及时申报。
这也是为什么我一直认为:
invoice 不是一个简单的财务文档,而是企业税务系统的第一层接口。
技术人看问题,总喜欢把系统拆开。做企业也是一样。很多人以为 invoice 只是最后一步,但实际上,它往往是整个税务链条的起点。
“天下难事,必作于易;天下大事,必作于细。”
invoice 里的一个小字段,背后可能就是一个完整的税务系统。
如果从长期角度看,真正有价值的往往不是某一次 invoice 写得漂亮,而是你有没有建立一套稳定、可复用、可自动化的 invoicing 与税务系统。
参考资料
- CDTFA Regulation 1700
- CDTFA Sales Tax Rates
- CDTFA Publication 100
- CDTFA Publication 108
- CDTFA Publication 109
- CDTFA Publication 119
- CDTFA Wayfair FAQ
- California FTB Use Tax Guide
可用工具
- CDTFA Address Tax Rate Lookup
- Avalara AvaTax
- TaxJar
- QuickBooks Sales Tax Engine